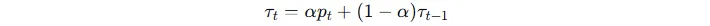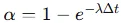当前位置:首页>python>Python量化策略:基于拉普拉斯滤波的趋势交易策略

Python量化策略:基于拉普拉斯滤波的趋势交易策略

  • 2026-09-02 19:30:45
Python量化策略:基于拉普拉斯滤波的趋势交易策略

免责声明:本文所有内容‬仅用于交流学习‬,不构成任何投资建议!投资有风险,入市需谨慎!

策略介绍

一、核心原理:从拉普拉斯变换到趋势滤波

拉普拉斯变换将时域价格信号转为复频域,便于设计低通滤波器以保留趋势、滤除噪声。其离散化后得到拉普拉斯趋势滤波器(LLT),本质是一阶低通滤波,与 EWMA 数学等价,但推导自连续时间系统,理论更清晰。

基于拉普拉斯变换的趋势交易策略,核心在于利用拉普拉斯趋势滤波器从价格序列中提取平滑、低延迟的趋势信号。相较于传统移动平均,该方法从连续时间信号处理理论出发,通过指数衰减加权实现更精准的趋势估计。

实现步骤

滤波器设计

拉普拉斯趋势滤波器可视为一阶低通滤波器的离散化表达。其连续时间传递函数为 

其中 λ 决定截止频率,控制对价格变化的敏感度。离散化后,趋势值 τ_t 满足递推公式:

其中 p_t 为当前价格,Δt 为采样间隔。这与指数加权移动平均(EWMA)形式一致,但其参数 λ 直接源于连续系统,便于通过信号带宽进行理论设计。

参数选择

λ 是关键参数,通常根据市场周期设定。例如,若交易标的呈现 20 日周期,则可设 λ=2π/20≈0.314,使滤波器有效滤除高频噪声,保留主要趋势。实践中常结合价格波动率或通过优化回测确定。

交易信号生成

使用滤波器输出 τ_t 作为趋势方向。常见策略包括:

  • 交叉法:当价格 p_t 上穿 τ_t 时做多,下穿时做空。

  • 偏离法:计算价格与趋势的偏离度 d_t=(p_t−τ_t)/τ_t,当偏离超过历史阈值(如±2%)时入场,回归时出场。

  • 趋势跟随:直接依据 τ_t 的斜率方向持仓。

优势与注意事项

拉普拉斯滤波器因指数衰减权重,对近期价格反应灵敏,且理论框架明确,便于结合频谱分析自适应调整 λ。但需注意:在震荡市中易产生虚假信号,建议叠加波动率过滤(如ATR阈值)或仅用于高趋势性品种。参数 λ 过大会引入噪声,过小则滞后显著,需通过样本外验证权衡。

通过将信号处理理论与交易实践结合,该方法为趋势跟踪提供了兼具数学严谨性和实用性的工具,尤其适合算法交易中的实时趋势识别。

策略实现

【 扫描文末二维码加入星球获取完整源码 】

源码

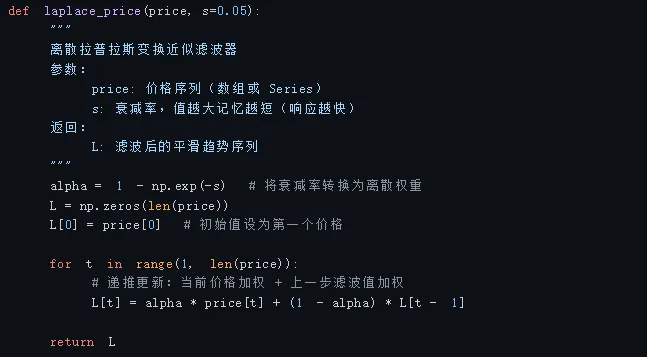
拉普拉斯价格滤波函数

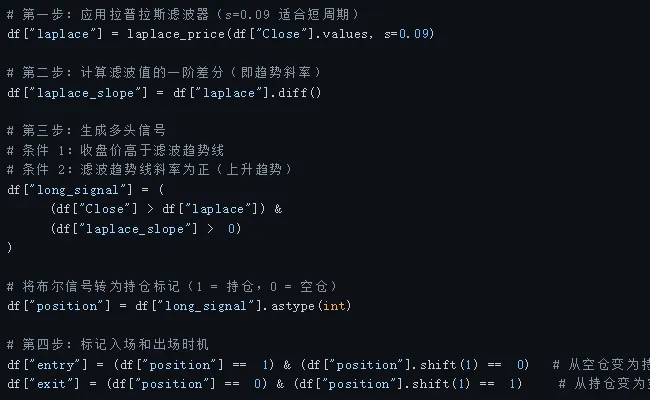
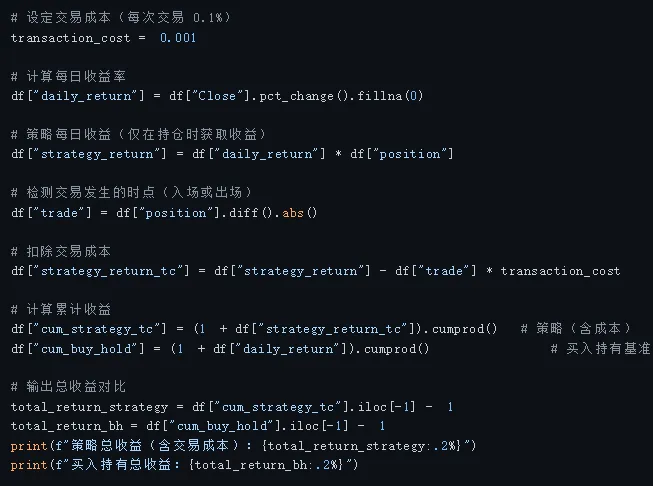
构建交易策略

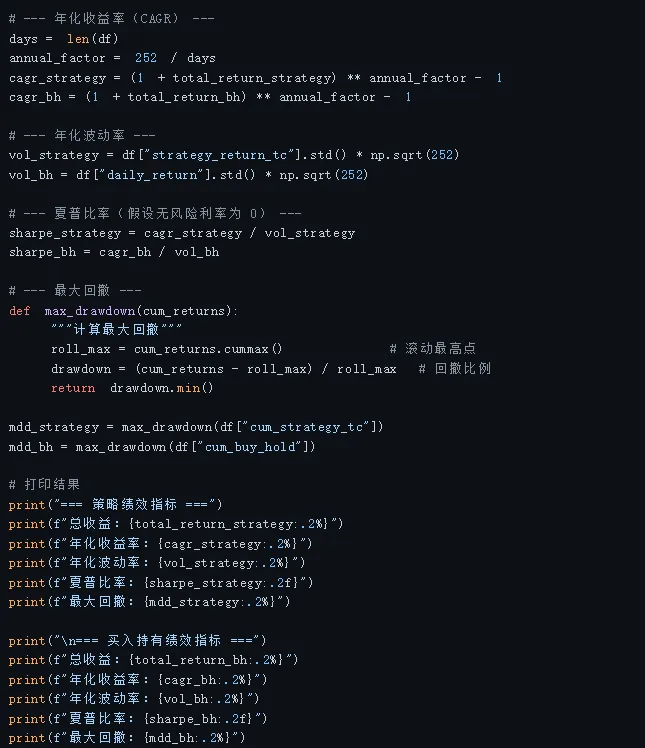
回测评估

绩效指标计算

策略参数

场景
推荐 s 值
特点
短周期交易(数周到数月)
0.05 ~ 0.1
响应较快,能捕捉中短期趋势
长周期投资(数年)
0.005 ~ 0.01
响应缓慢,强平滑,过滤大部分噪声
样本外测试
需在训练集上优化
可使用网格搜索或贝叶斯优化

回测效果

中短周期

指标
拉普拉斯策略
买入持有
总收益
136.42%
29.78%
年化收益率
355.53%
58.31%
年化波动率
32.07%
45.25%
夏普比率
11.09
1.29
最大回撤
-9.40%
-25.26%

长周期

指标
拉普拉斯策略
买入持有
总收益
2970.49%
625.72%
年化收益率
97.29%
48.18%
夏普比率
1.83
0.71
最大回撤
-40.61%
-84.62%

▌关于我们

我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。

▌商务合作

请加微信“LingDuTech163”,或公众号后台私信“联系方式”。

关注【灵度智能】公众号,获取更多AI资讯。

最新文章

随机文章