python量化获取分钟级别数据的几种方式
- 2026-10-11 06:56:24
python量化获取分钟级别数据的几种方式上次介绍了推荐下同花顺官方API , 有同学反馈怎么没有分钟级别数据。 这里写一写获取分钟级别数据的几种方式。 一、迅投miniqmt 我之前写过,我目前暂时还在用的方式。但一些券商9月份就要关停迅投miniqmt, 这里就不重点写了。 period传递1m就行。 如果你有迅投qmt、恒生Ptrade量化需求,可以找我开户,费率优惠。 二、 通达信tq 通达信分钟数据和 迅投miniqmt 有点不一样 。 通达信盘中是不支持下载分钟数据的,需要盘后才能下载。 三、tushare 需要积分,单独开权限 上面介绍的几种要么 可能迅投miniqmt'关停、要么盘后才能下载、要么需要积分。 最后推荐 eltdx的数据源,感兴趣的同学可以试一下。 我用streamlit写一个例子,供大家参考 效果长这样: 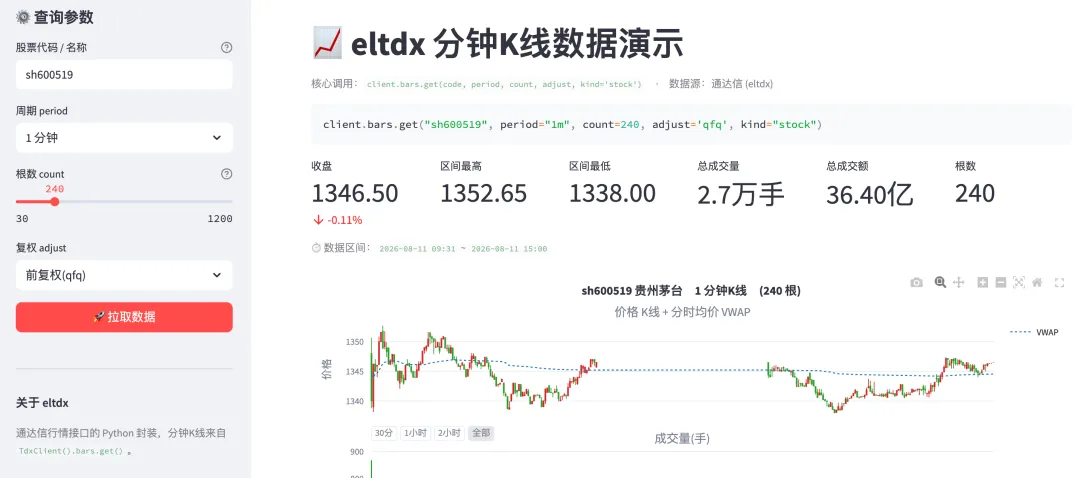
def get_minute_data(stock_code, period):data = xtdata.get_market_data(field_list=["time", "open", "high", "low", "close", "volume"],stock_list=[stock_code],period=period,fill_data=True # 填充缺失数据)return data
raw_data = tq.get_market_data(stock_list=stock_list,start_time=start_time,end_time=end_time,period='1m',dividend_type='front',field_list=['Open', 'High', 'Low', 'Close', 'Amount'],fill_data=True)
pro=ts.pro_api()#获取浦发银行60000.SH的历史分钟数据df=pro.stk_mins(ts_code='600000.SH',freq='1min',start_date='2023-08-25 09:00:00',end_date='2023-08-25 19:00:00')"""eltdx 分钟K线数据演示 (Streamlit)=================================演示如何用 eltdx 通达信数据接口拉取个股「分钟级」行情:client.bars.get("sz000001", period="1m", count=240)参数说明--------code —— 带市场前缀的证券代码(如 sz000001 / sh600519)period —— 周期: 1m / 5m / 15m / 30m / 60mcount —— 取最近多少根; 1m 时 240 ≈ 一个交易日(4 小时)adjust —— 复权: qfq 前复权 / hfq 后复权 / None 不复权(分钟数据一般不复权)返回结构--------client.bars.get(...) -> KlineSeries, 其 .bars 为 KlineBar 元组, 每根含:time 带时区(+08:00) 的 datetimeopen/high/low/close OHLCvolume_lots 成交量(单位: 手)amount 成交额(单位: 元)运行----streamlit run eltdx_minute_demo.py"""import loggingimport pandas as pdimport plotly.graph_objects as gofrom plotly.subplots import make_subplotsimport streamlit as stfrom eltdx import TdxClient# ====================# 页面与日志配置# ====================st.set_page_config(page_title="eltdx 分钟K线", page_icon="📈", layout="wide")logging.basicConfig(level=logging.INFO, format="%(asctime)s %(levelname)s %(message)s")logger = logging.getLogger(__name__)# A 股配色: 红涨绿跌COLOR_UP = "#d62728"COLOR_DOWN = "#2ca02c"PERIODS = {"1 分钟": "1m", "5 分钟": "5m", "15 分钟": "15m", "30 分钟": "30m", "60 分钟": "60m"}ADJUSTS = {"不复权": None, "前复权(qfq)": "qfq", "后复权(hfq)": "hfq"}DEFAULT_CODE = "sz000001" # 平安银行# ====================# eltdx 数据层# ====================@st.cache_data(show_spinner="正在拉取证券代码表...", ttl=600)def build_name_map() -> dict[str, str]:"""拉取沪深北三市证券代码表, 构建 full_code -> name 映射。缓存 10 分钟。"""name_map: dict[str, str] = {}with TdxClient(timeout=10) as client:for market in ("sh", "sz", "bj"):try:for sec in client.codes.all(market):name_map[sec.full_code] = sec.nameexcept Exception as e: # noqa: BLE001logger.warning("拉取 %s 代码表失败: %s", market, e)return name_mapdef normalize_code(code: str) -> str:"""把用户输入规整为 full_code(如 sh600519)。支持:· 已带前缀: sh/sz/bj + 6 位· 6 位纯数字: 按首位判市场(60/68/9→sh, 00/30→sz, 4/8→bj)· 名称: 查代码表反查"""code = str(code).strip().lower()for pref in ("sh", "sz", "bj"):if code.startswith(pref) and len(code) == len(pref) + 6:return codeif code.isdigit() and len(code) == 6:head = code[0]if head in ("6", "9"):return f"sh{code}"if head in ("0", "3"):return f"sz{code}"if head in ("4", "8"):return f"bj{code}"raise ValueError(f"无法识别代码前缀: {code}")# 名称反查nm = build_name_map()for fc, name in nm.items():if code == fc or code in str(name).lower():return fcraise ValueError(f"无法解析代码/名称: {code}")@st.cache_data(show_spinner="正在拉取分钟K线...", ttl=60)def fetch_minute_bars(full_code: str, period: str, count: int, adjust) -> pd.DataFrame:"""★ 核心调用 ★ 用 client.bars.get 拉取分钟K线。返回 DataFrame, 列:time / open / high / low / close / volume(手) / amount(元)pct_chg(%, 相邻根) / vwap(分时均价 元/股, 截至该根)时间升序。"""with TdxClient(timeout=10) as client:series = client.bars.get(full_code, period=period, count=count, adjust=adjust, kind="stock",)if not series or not series.bars:raise RuntimeError(f"拉取 {full_code}{period} K线失败, 返回为空(可能非交易时段/停牌)")bars = sorted(series.bars, key=lambda b: b.time)df = pd.DataFrame([{"time": b.time,"open": b.open, "high": b.high, "low": b.low, "close": b.close,"volume": b.volume_lots, # 手"amount": b.amount, # 元} for b in bars])df["pct_chg"] = (df["close"].pct_change().fillna(0) * 100).round(3)# 分时均价 VWAP: 累计成交额(元) / 累计成交量(股)。volume 单位是「手」, ×100 换算成股cum_shares = (df["volume"] * 100).cumsum().replace(0, pd.NA)df["vwap"] = (df["amount"].cumsum() / cum_shares).round(3)return df# ====================# 绘图# ====================def render_chart(df: pd.DataFrame, title: str) -> go.Figure:"""画「价格K线 + VWAP」与「成交量」双子图。A 股配色: 红涨绿跌。"""fig = make_subplots(rows=2, cols=1, shared_xaxes=True,vertical_spacing=0.08, row_width=[0.72, 0.28],subplot_titles=("价格 K线 + 分时均价 VWAP", "成交量(手)"),)up = df["close"] >= df["open"]colors = [COLOR_UP if u else COLOR_DOWN for u in up]# —— 价格: K线 + VWAP ——fig.add_trace(go.Candlestick(x=df["time"], open=df["open"], high=df["high"], low=df["low"], close=df["close"],increasing_line=dict(color=COLOR_UP, width=1),decreasing_line=dict(color=COLOR_DOWN, width=1),increasing_fillcolor=COLOR_UP, decreasing_fillcolor=COLOR_DOWN,name="K线", showlegend=False, whiskerwidth=0.4,), row=1, col=1)fig.add_trace(go.Scatter(x=df["time"], y=df["vwap"], mode="lines",line=dict(color="#1f77b4", width=1.4, dash="dot"),name="VWAP", connectgaps=True,), row=1, col=1)# —— 成交量 ——fig.add_trace(go.Bar(x=df["time"], y=df["volume"], marker_color=colors,name="成交量", showlegend=False,), row=2, col=1)fig.update_layout(title=dict(text=title, x=0.5, xanchor="center"),height=620,template="plotly_white",xaxis_rangeslider=dict(visible=False),margin=dict(l=50, r=20, t=70, b=40),hovermode="x unified",)fig.update_yaxes(title_text="价格", row=1, col=1)fig.update_yaxes(title_text="成交量(手)", row=2, col=1)fig.update_xaxes(rangeslider=dict(visible=False),row=2, col=1,rangeselector=dict(buttons=[dict(count=30, label="30分", step="minute", stepmode="backward"),dict(count=60, label="1小时", step="minute", stepmode="backward"),dict(count=120, label="2小时", step="minute", stepmode="backward"),dict(label="全部", step="all"),],x=0.0, xanchor="left",),)return fig# ====================# Streamlit 界面# ====================def main() -> None:st.title("📈 eltdx 分钟K线数据演示")st.caption("核心调用:`client.bars.get(code, period, count, adjust, kind='stock')`"" · 数据源:通达信 (eltdx)")# —— 侧边栏参数 ——with st.sidebar:st.header("⚙️ 查询参数")code_input = st.text_input("股票代码 / 名称", value=DEFAULT_CODE,help="6 位数字、带前缀(sz000001) 或名称(平安银行)皆可",)period_label = st.selectbox("周期 period", list(PERIODS.keys()), index=0)count = st.slider("根数 count", 30, 1200, 240, step=10,help="1m 时 240 ≈ 一个交易日(4 小时)",)adjust_label = st.selectbox("复权 adjust", list(ADJUSTS.keys()), index=0)run_btn = st.button("🚀 拉取数据", type="primary", use_container_width=True)st.divider()st.markdown("**关于 eltdx**")st.caption("通达信行情接口的 Python 封装,分钟K线来自 `TdxClient().bars.get()`。")period = PERIODS[period_label]adjust = ADJUSTS[adjust_label]st.code(f'client.bars.get("{code_input}", period="{period}", count={count}, 'f'adjust={adjust!r}, kind="stock")',language="python",)# 首次进入给出提示if not run_btn and "minute_df" not in st.session_state:st.info("👈 在左侧填好参数,点 **拉取数据** 开始。")return# —— 解析代码 ——try:full_code = normalize_code(code_input)except Exception as e: # noqa: BLE001st.error(f"代码解析失败:{e}")returnname = build_name_map().get(full_code, "")st.session_state["query"] = (full_code, name, period, count, adjust)# —— 拉取 ——try:df = fetch_minute_bars(full_code, period, count, adjust)except Exception as e: # noqa: BLE001st.error(f"拉取失败:{e}")returnst.session_state["minute_df"] = dfif df.empty:st.warning("返回数据为空(可能非交易时段 / 停牌 / 代码不存在)。")return# —— 顶部摘要 ——first_open = float(df["open"].iloc[0])last_close = float(df["close"].iloc[-1])hi = float(df["high"].max())lo = float(df["low"].min())rng_pct = (last_close - first_open) / first_open * 100 if first_open else 0.0tot_vol = float(df["volume"].sum())tot_amt = float(df["amount"].sum())c1, c2, c3, c4, c5, c6 = st.columns(6)c1.metric("收盘", f"{last_close:.2f}", f"{rng_pct:+.2f}%")c2.metric("区间最高", f"{hi:.2f}")c3.metric("区间最低", f"{lo:.2f}")c4.metric("总成交量", f"{tot_vol/1e4:.1f}万手")c5.metric("总成交额", f"{tot_amt/1e8:.2f}亿")c6.metric("根数", f"{len(df)}")t0, t1 = df["time"].iloc[0], df["time"].iloc[-1]st.caption(f"⏱️ 数据区间:`{t0:%Y-%m-%d %H:%M}` ~ `{t1:%Y-%m-%d %H:%M}`")# —— 图表 ——title = f"{full_code}{name}{period_label}K线 ({len(df)} 根)"fig = render_chart(df, title)st.plotly_chart(fig, use_container_width=True)# —— 数据表 ——st.subheader("📋 原始数据")show_df = df.copy()show_df["time"] = show_df["time"].dt.strftime("%Y-%m-%d %H:%M")st.dataframe(show_df,use_container_width=True,hide_index=True,column_config={"open": st.column_config.NumberColumn(format="%.2f"),"high": st.column_config.NumberColumn(format="%.2f"),"low": st.column_config.NumberColumn(format="%.2f"),"close": st.column_config.NumberColumn(format="%.2f"),"vwap": st.column_config.NumberColumn(format="%.3f"),"pct_chg": st.column_config.NumberColumn(format="%.3f%%"),"amount": st.column_config.NumberColumn(format="%d"),},)# 导出st.download_button("⬇️ 导出 CSV",df.to_csv(index=False).encode("utf-8-sig"),file_name=f"{full_code}_{period}_{len(df)}.csv",mime="text/csv",)if __name__ == "__main__":main()
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 【第42期】21天养成编程习惯:Python刷题第13天
- Python知识点|Day11 局部变量与全局变量
- Python新手必备!这些常用的单词合集来了~
- 从 Python 到 Go:盘点那些最早用 C 语言实现的编程语言
- 一文吃透Linux Socket网络编程:TCP/IP、API详解与高并发架构
- v4l2驱动学习:建立 Linux V4L2 驱动对象模型
- Linux 最新资讯 20260811——Qt 将引入边缘AI子模块,初期面向视觉AI;Fedora CoreOS 将默认启用 systemd-oomd 与 zRAM Swap
- 手游交易测评、苹果供应链动态、Linux 内核迭代|科技游戏行业三则热点观察
- 【技术推荐】Linux 软链接与硬链接(五):对比差异与排查问题
- Linux运维基础Python 字典(Dictionary)详解