零基础上手QMT!Python量化策略创建+运行全流程实操教程
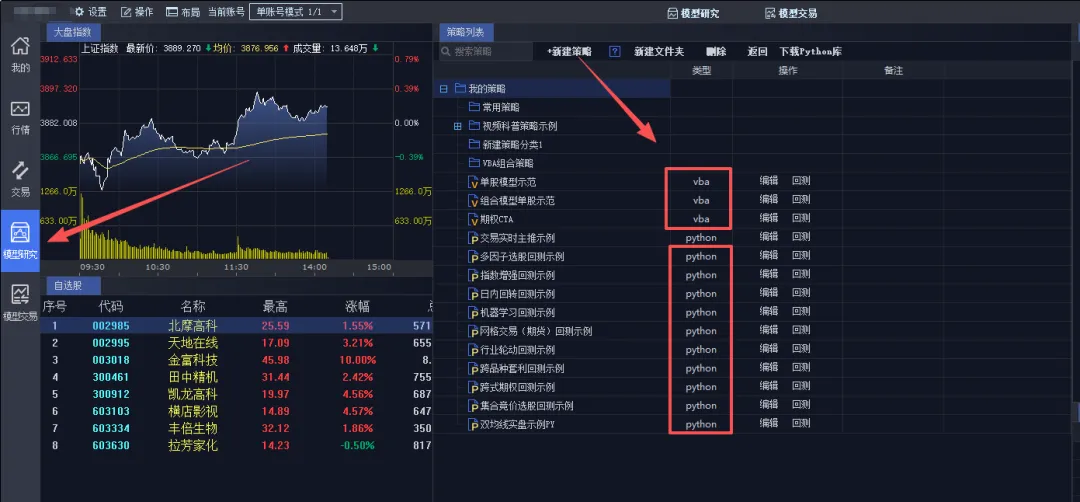
很多刚接触量化交易的朋友,初次使用QMT软件时,都会卡在策略创建、代码配置、程序运行这几个基础环节。尤其是不清楚Python策略的规范写法、核心函数逻辑、编译保存规则,导致写好的策略无法正常运行。今天这篇干货教程,基于国金证券QMT模拟版,手把手带大家完成Python量化策略新建、配置、调试、运行全流程,零基础也能轻松看懂、直接上手实操!本次实操全程使用国金证券QMT模拟版,这也是量化新手入门的最优版本,兼容性强、无实盘风险、功能齐全。想要同步教程操作、避免功能界面不一致的问题,建议大家统一安装该版本软件,保证后续所有操作步骤完全适配。打开软件进入【模型研究】界面,点击新建策略,会出现两种策略类型,新手务必分清:- V开头选项:VBA策略,功能局限性强,仅适合简单基础策略
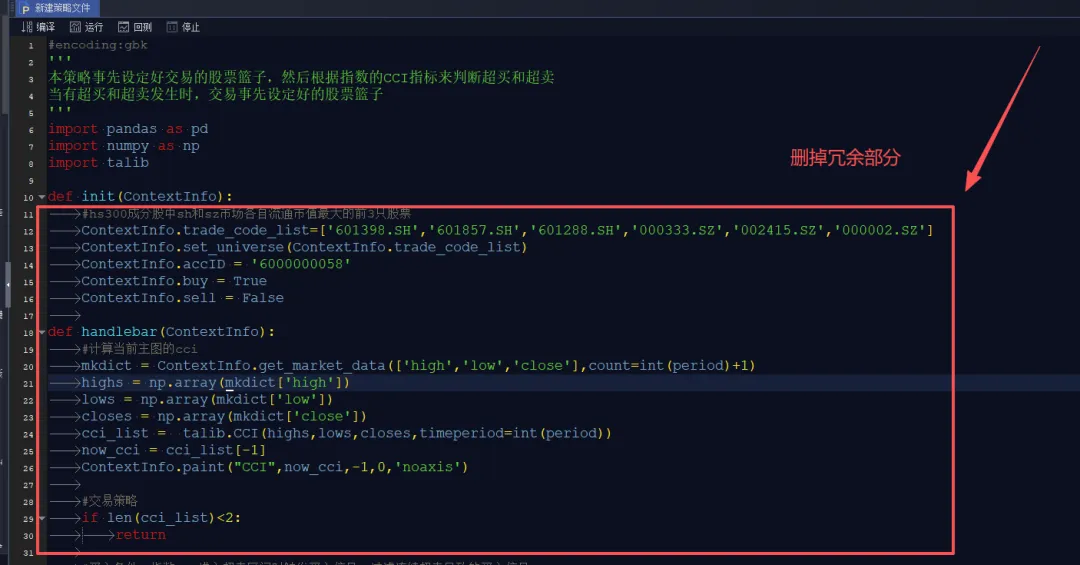
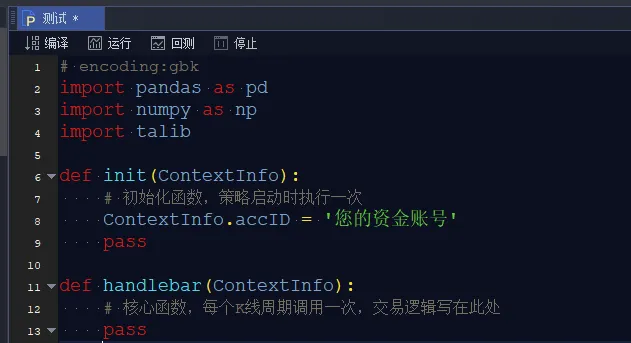
所有中高阶量化策略,均只能通过Python实现,新手入门直接锁定Python策略即可。新建Python策略后,编辑器会自带默认冗余代码,无需保留,直接清理优化:👉 操作步骤:删除全部无效默认代码,仅保留init初始化主函数,注释内容可根据自身需求自定义修改。#coding:gbkdef init(ContextInfo): # 初始化函数,策略启动时只执行一次 passdef handlebar(ContextInfo): # K线处理函数,每根K线调用一次 pass
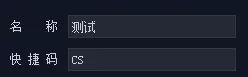
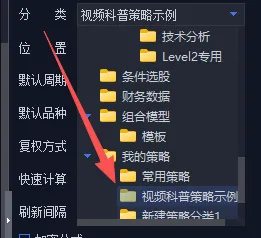
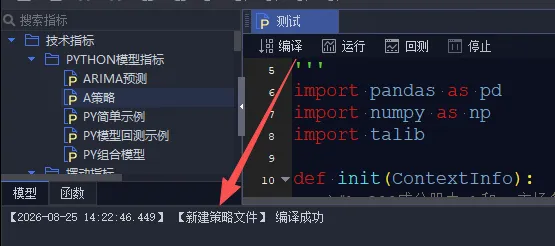
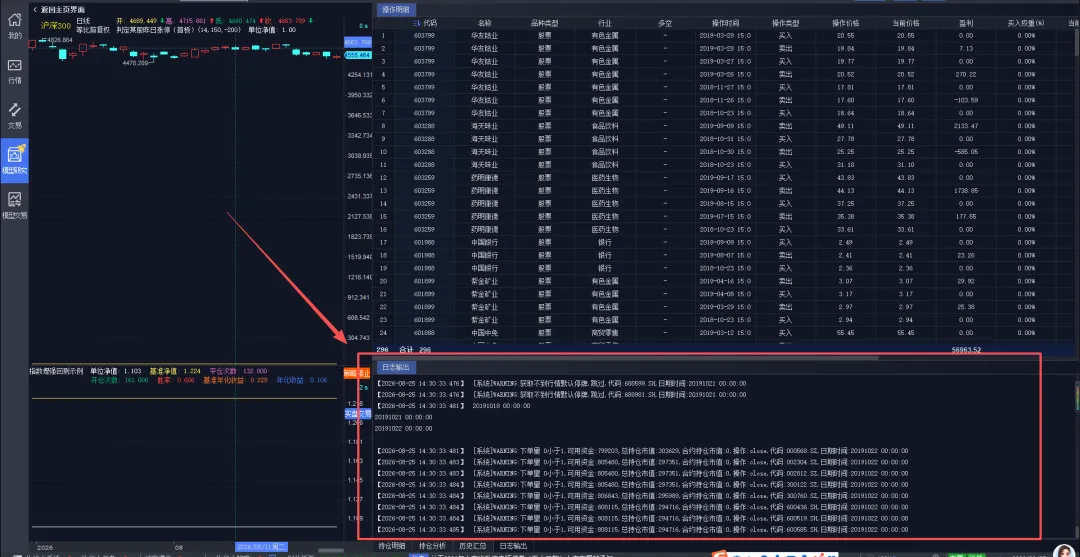
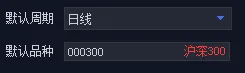
这是QMT Python策略的基础规范,干净的代码结构能有效避免后续运行报错。代码初始化完成后,需要完善策略基础信息,方便后续管理和调用,这一步是很多新手容易忽略的关键点!在对应面板填写策略名称+功能备注:名称便于快速识别,备注记录策略核心功能,适合多策略批量管理。软件支持自主新建策略文件夹,可按“入门练习、进阶策略、实盘策略”等维度分类归档。未手动分类的策略,会默认保存在【常用策略】文件夹,后续可随时手动迁移调整。编译成功后,软件左下角会弹出保存成功提示,代表所有修改内容已同步保存至本地,避免内容丢失。QMT平台的Python策略,强制要求实现两个核心函数,缺一不可,这是策略正常运行的核心底层逻辑!仅在策略启动时执行1次,主要用于完成参数初始化、变量定义、数据加载等前置准备工作。策略运行全程持续触发,每一根K线执行1次,所有交易逻辑、选股条件、买卖信号都需要写在该函数内。想要深入学习函数用法、策略示例,可打开软件配套的模型研究Python API说明文档,查看官方标准函数定义、案例代码,适配所有版本策略开发。代码编写、配置完成后,即可进入调试运行阶段,完整流程和注意事项如下:拖动面板边框,精简界面,仅保留【策略编写区】和【日志输出区】,方便直观查看运行数据和报错信息。必须在策略研究面板勾选对应运行选项,再执行编译、运行操作,否则会出现运行异常、无日志输出等问题。策略启动后,系统优先执行init初始化函数,随后根据K线数据,逐根循环执行handle_bar函数。⚠️ 关键知识点:handle_bar函数的执行次数,完全取决于策略设置的默认品种、默认周期。简单来说,选择的标的K线数量越多、周期越短,函数执行次数就越多,策略运行频次越高。QMT量化策略开发是重实操、轻理论的技能,单纯看教程无法真正掌握。建议大家跟随本文步骤,一步步完成新建、配置、编译、调试全流程演练,反复实操熟悉软件逻辑和代码规范,快速实现从零基础到独立编写简单量化策略的跨越。掌握这套基础流程后,后续可逐步进阶学习选股策略、套利策略、自动化交易策略等高阶内容,循序渐进搭建自己的量化交易体系。后续会持续更新QMT高阶实操教程、完整策略代码案例,感兴趣的朋友可以持续关注!
 10个月宝宝每天需要喝多少奶粉?