量化交易里的编程语言“擂台赛”:Python、C++、R、Java、Rust 谁更适合你?
- 2026-10-21 13:28:51
如果把量化交易比作一家“自动赚钱工厂”,那编程语言就是你的设备与生产线:
有的设备上手快、改造方便,适合快速试错(Python);
有的设备马力极强、延迟极低,适合做核心引擎(C++/Rust);
有的设备擅长统计检验与研究报告(R);
有的设备适合企业级中台、风控、交易系统集成(Java/C#)。
但更关键的是:语言只是工具,数学是你能否识别“假象收益”的眼睛;跨学科方法是你扩大工具箱的方式。这篇文章我就用“流水线 + 语言对比 + 数学必备 + 跨界玩法”的结构,跟大家一起分析一下。
一、先把量化的“工厂流水线”看清楚:语言不是用来炫技的。
量化交易很少是“写个策略就结束”,它更像一条稳定的生产线:
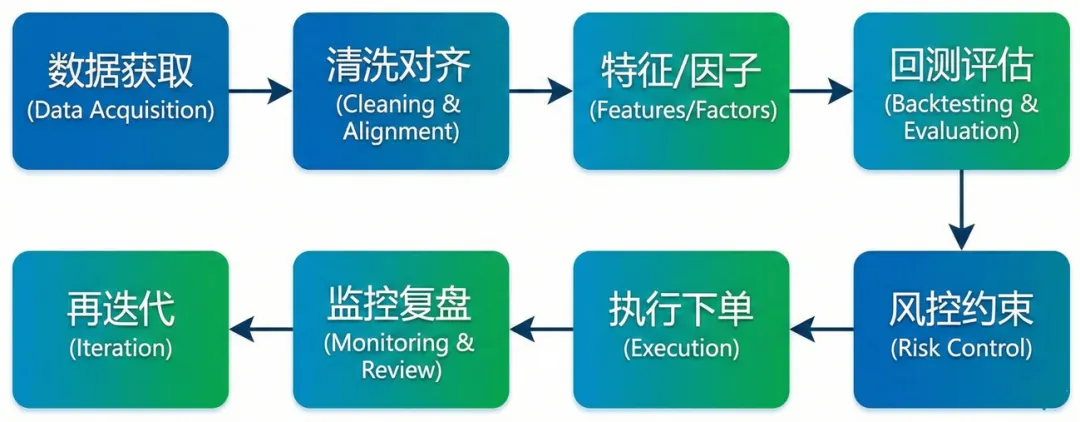
一旦把自己放到流水线里,就会发现:
“研究端”追求快(快速试错、快速迭代);
“生产端”追求稳(可维护、可监控、可审计、低延迟)。
这也是为什么很多人一开始用 Python,后面会把核心模块交给 C++/Rust,把系统工程交给 Java/C#:不是跟风,是岗位要求不同。
二、选语言别争论:试着用这 6 个维度来评估:
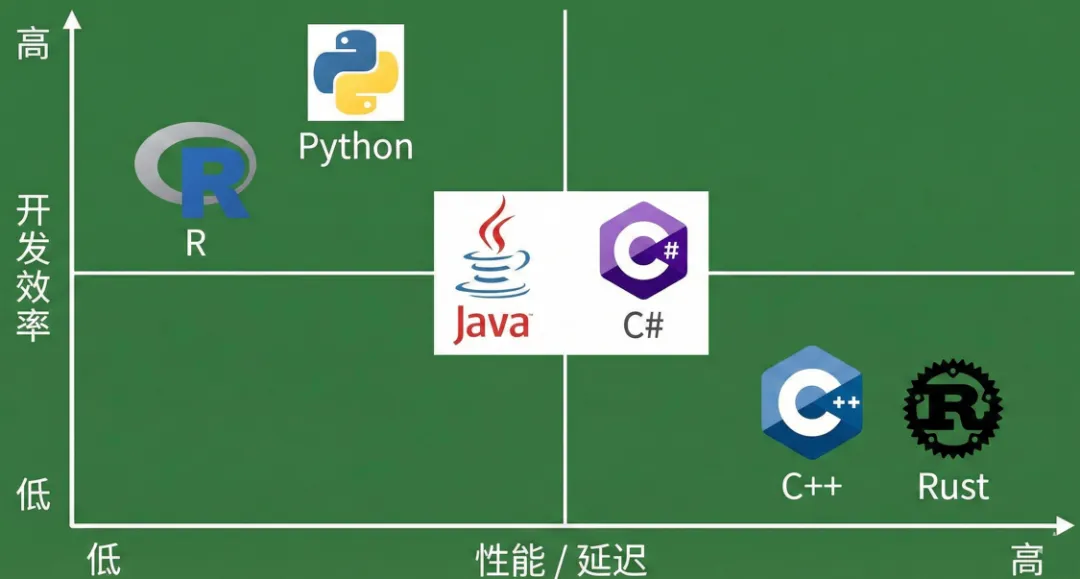
开发效率:一天能改 10 次策略,还是改一次要等编译半小时?
性能 / 延迟:能不能扛实时行情、并发、低延迟?
生态:数据、回测、ML、统计检验工具是否顺手?
工程化:部署、日志、监控、容错是否成熟?
团队协作:多人协作时代码是否可控、可维护?
学习成本:新手多久能做出第一个成果?
语言“开发效率 vs 性能”示意:
三、五大语言逐个上场:每门语言一个“量化小例子”
1)Python:量化界瑞士军刀(研究、回测、数据处理首选)
优点:上手快、生态强、适合快速迭代。缺点:纯 Python 性能一般(但可用向量化/Numba/Cython/调用 C++/Rust 来补)。
小例子:移动均线策略的最小骨架
计算短均线、长均线
短均线上穿长均线 → 持有
下穿 → 空仓
计算策略收益并评估
一句话定位:你要尽快做出回测结果,Python 是第一选择。
2)C++:速度王者(高频、低延迟、核心引擎)
优点:极致性能、延迟低。缺点:开发慢、调试复杂、工程要求高。
小例子:事件驱动交易引擎
Tick 到来(行情事件)
策略 on_tick 更新指标 → 产生信号
风控 → 下单 → 回报处理
一句话定位:当你追求“微秒级价值”,C++ 才是主角。
3)R:统计与检验高手(研究、因子检验、报告)
优点:统计检验、建模、画图、报告输出强。缺点:工程化与生产部署不如 Java/C#/C++。
小例子:时间序列模型验证
把价格转成收益序列
做模型拟合与残差分析
用检验来判断是否“显著”或“过拟合”
一句话定位:你重视“研究可信度”和“统计证据”,R 很好用。
4)Java/C#:企业级中台语言(交易系统、风控、稳定运行)
优点:稳定、工程体系成熟、可扩展、易监控审计。缺点:策略研究不如 Python 灵活快。
小例子:下单前风控校验
检查订单数量、名义金额、持仓上限
不通过则拒单并记录审计日志
通过则发送到交易网关
一句话定位:当你要“长期稳定运行 + 可审计”,Java/C# 是工业化首选。
5)Rust:安全性能怪兽(高性能模块 + 更安全的并发)
Rust 在量化里的价值很清晰:接近 C++ 的性能 + 更强的内存安全与并发安全。
优点:性能强、并发更不易写炸、适合关键模块。缺点:学习曲线陡(所有权/生命周期),研究端生态不如 Python。
小例子:高性能滚动计算模块
Rust 实现滚动均值/波动率等核心计算
对外提供接口给 Python 或交易系统调用
达到“研究端快写 + 生产端快跑”的组合
一句话定位:想写“像 C++ 一样快,但更不容易翻车”的核心组件,Rust 值得学。
四、数学到底重要吗?重要,但更重要的是“学到够用、用来识别陷阱”
“量化需要高等数学基础”,但很多人容易误解为“必须学到很深才配做量化”。更准确的说法是:
数学不是用来背公式的,是用来识别假象收益的:显著性、稳健性、样本外、过拟合、风险暴露。
1)新手阶段最值得投入的数学(优先级从高到低)
(1)概率论与统计(最重要)你至少要能看懂这些事:
收益分布、波动率、极端风险(尾部)
回归、相关 vs 因果
显著性检验与置信区间(你的收益是不是“随机中了大奖”)
过拟合的常见症状
(2)线性代数(组合与多因子离不开)
协方差矩阵(组合风险计算的核心)
PCA/降维(因子拆解、风格暴露)
组合优化(权重怎么分配才合理)
(3)时间序列思维(比背模型更重要)
平稳性、漂移、结构变化
滚动窗口、样本外验证(量化里最常用的“防骗术”)
(4)优化方法(够用型理解就很强)
约束优化(权重上下限、行业暴露、换手约束)
凸优化“直觉”(知道什么时候问题可解、什么时候要用启发式算法)
(5)进阶:随机过程/数值方法/微积分
做衍生品、微观结构、连续时间模型时更常用
如果是新手想尝试量化开发,建议先把“统计 + 样本外验证 + 交易成本”练扎实,比背 100 个模型更能提高实盘胜率。
五、跨界应用:把金融当成“信号”,音频/光谱/化学思路有没有人用?
此前我曾尝试过“用音频或光谱技术来处理行情数据”,这个方向在实践中确实也有些人在尝试,更准确说法是:很多跨学科方法会以“信号处理”或“表征学习”的形式进入量化。
1)为什么它听起来像“化学/物理”,但本质仍是金融?
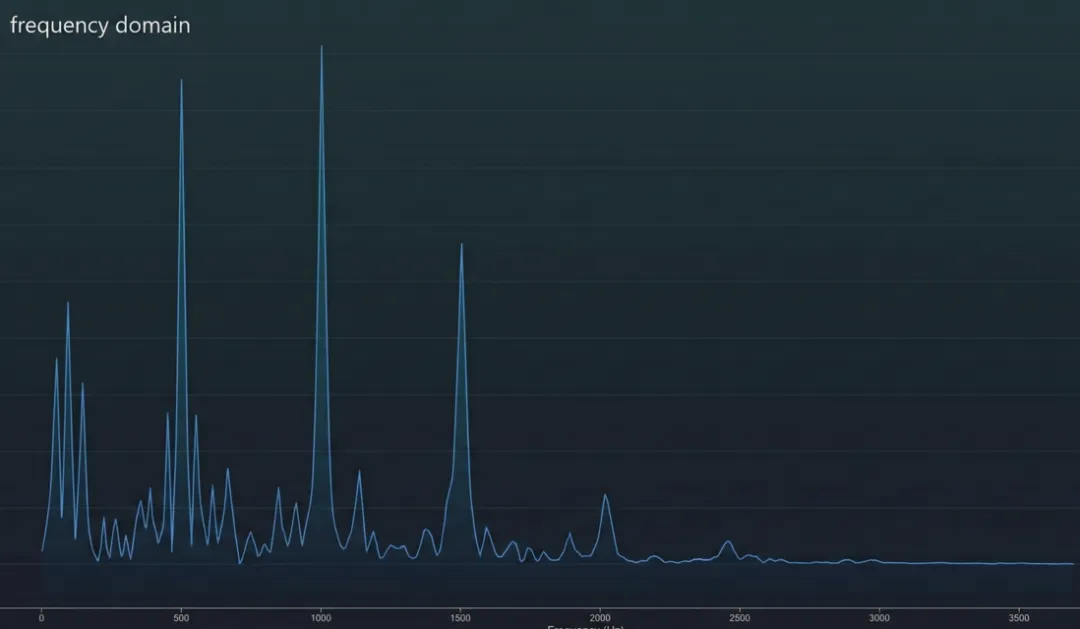
价格/收益序列在数学上就是一串信号。你可以像处理声音一样处理它:
看“时域”(波动、尖峰、趋势)
看“频域”(周期成分、噪声分布)
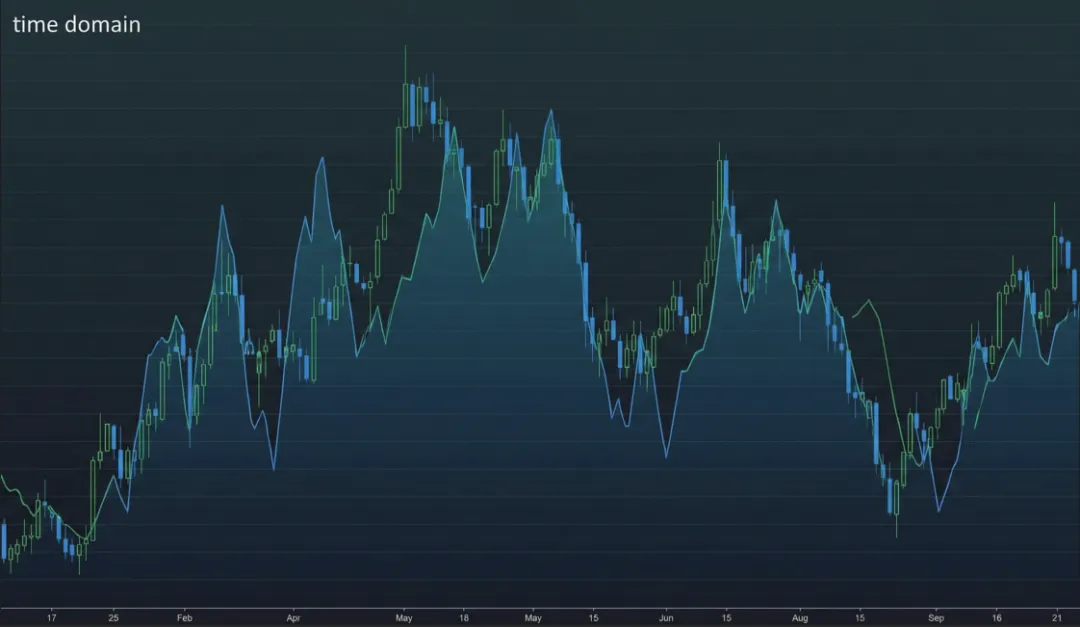
把价格/收益当作信号的“时域示意”:
以及“频域(FFT)示意”:
2)真实世界里,这类方法通常怎么用?
(A)信号处理:滤波、周期检测、时频分析
FFT 用于发现可能的周期成分(注意:发现不等于可交易)
滤波用于去噪或提取某类波动结构
时频分析用于识别“某段时间出现某类节奏”
(B)信息论:用“熵”衡量是否有序
市场越随机,熵越高
当某些阶段结构更有序,可能更容易做出可预测的策略(但要谨慎验证)
(C)表征学习:把序列变成图像/谱图给模型学比如把收益序列做成“频谱图”或“时频图”,再用机器学习提取特征。这在一些研究里很常见,但在实盘里难点不在模型,而在:
是否做到了样本外稳定
是否正确处理了交易成本与滑点
是否避免了信息泄露(用到了未来数据)
3)跨界应用最重要的现实提醒
这类方法最容易出现“看起来很科学、回测很漂亮、实盘很难看”。一定要做:滚动验证、样本外测试、成本/滑点、以及策略失效监控。
六、最现实、最常见、最有效的组合方案
想尽快做出策略与回测:先学 Python
想把研究做得更可信(检验/报告):Python + R
想做稳定可用的交易系统/风控中台:Java/C#(研究仍可用 Python)
想冲低延迟/高性能核心引擎:C++ 或 Rust
最常见的行业搭配:Python 做研究与迭代 → Rust/C++ 做性能模块 → Java/C# 做系统工程与生产运行
编程语言决定你的生产速度,数学决定你能否分辨真机会与假机会;跨学科方法决定你工具箱的宽度,但样本外验证决定你能不能活到下一轮。
