
当前位置:首页>java>动态配置的宏观因子模仿组合(含代码)

动态配置的宏观因子模仿组合(含代码)

  • 2026-09-04 05:38:48
动态配置的宏观因子模仿组合(含代码)

论文《Dynamic Allocation Macro Factor-Mimicking Portfolios》由 Matéo Molinaro 和 Lucien Chaudron 撰写,发表于 2026 年 1 月 27 日。文章研究了如何通过宏观因子模拟组合(FMP)和机器学习预测模型,将宏观经济信息转化为有效的投资策略。

1. 引言

背景与挑战:宏观经济变量(如通胀、利率)是驱动金融市场的关键因素,但它们本身不可直接交易,难以系统性地纳入投资组合构建中。

研究目标:通过结合宏观因子模拟组合、宏观经济预测和动态资产配置来解决这一挑战。

研究路径:

  • 构建针对通胀的因子模拟组合(FMP),作为可投资的宏观风险代理。

  • 利用统计和机器学习模型,基于大规模宏观数据集预测通胀动态。

  • 根据通胀预测结果实施动态资产配置策略,优于静态基准。

2. 因子模拟组合 

2.1 数据:

股票数据:来自 CRSP 数据库,涵盖 NYSE、AMEX 和 NASDAQ 上市的普通股,时间跨度为 1970 年 1 月至 2024 年 12 月。投资范围限制在每期市值排名前 1000 的公司。

宏观数据:来自 FRED-MD 数据集。

2.2 方法论:

测量股票层面的通胀敞口:通过双变量回归模型估算个股对通胀的敏感度(Beta),同时控制市场风险。

统计调整:使用加权最小二乘法(WLS),给予最近 5 年数据更高权重,以捕捉时变性。应用贝叶斯收缩(Bayesian shrinkage,Vasicek 1973),通过加权时间序列估计值和横截面先验值来降低估计风险,提高 Beta 的稳定性。

组合构建:每月重平衡。做多通胀 Beta 最高的前 10% 股票,做空最低的 10% 股票。

2.3 结果:

  • 贝叶斯通胀 Beta 分布以零为中心,但具有显著的离散度,表明公司间存在异质性,适合构建多空组合。

  • Beta 的离散度随时间变化,在特定宏观经济时期(如高通胀期)显著性增加,验证了动态方法的必要性。

  • 虽然回归模型的 R-squared 均值较低,但部分企业的尾部数据表明通胀对其回报有显著解释力。

3. 通胀预测

3.1 数据:使用 2024-12 版 FRED-MD 数据集(125+ 个宏观变量),目标变量为未来 1 个月的 CPI。

3.2 方法论:

模型:对比了多种模型,包括线性模型(OLS, Lasso, Ridge, Elastic Net)、树模型(Random Forest, Gradient Boosting, XGBoost, LightGBM)、支持向量回归(SVR)和神经网络(MLP)。

因子提取:部分模型使用主成分分析(PCA)将 125 个变量降维为 12 个主成分。

验证框架:采用扩展窗口的向前滚动交叉验证(Expanding walk-forward cross-validation)来评估样本外(OOS)预测性能。

3.3 结果:

  • 超参数:最优超参数随时间波动,支持自适应模型而非固定参数模型。

  • RMSE 表现:树模型(特别是 Random Forest 和 XGBoost)以及带惩罚项的线性模型(如 Elastic Net)在降低均方根误差(RMSE)方面表现优于基准。

  • 方向预测矛盾:RMSE 最小的模型(倾向于保守预测,接近 0)并不总是具有最高的符号预测准确率(Sign Accuracy)。这也是模型选择中的一个权衡点。

4. 动态配置 FMP

4.1 方法论:

基于预测模型的信号进行动态配置:

  • 预测为正:做多高 Beta 的 FMP 分支。

  • 预测为负:做多低 Beta 的 FMP 分支。

  • 预测为零:持有基准组合(等权重多头)。

4.2 结果:

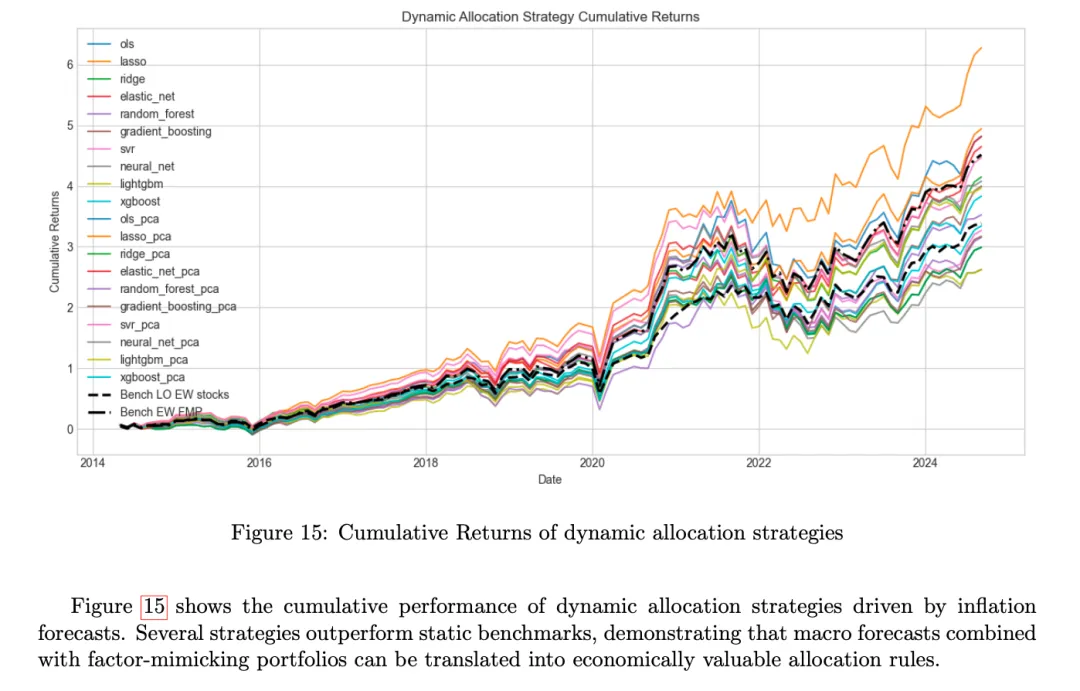
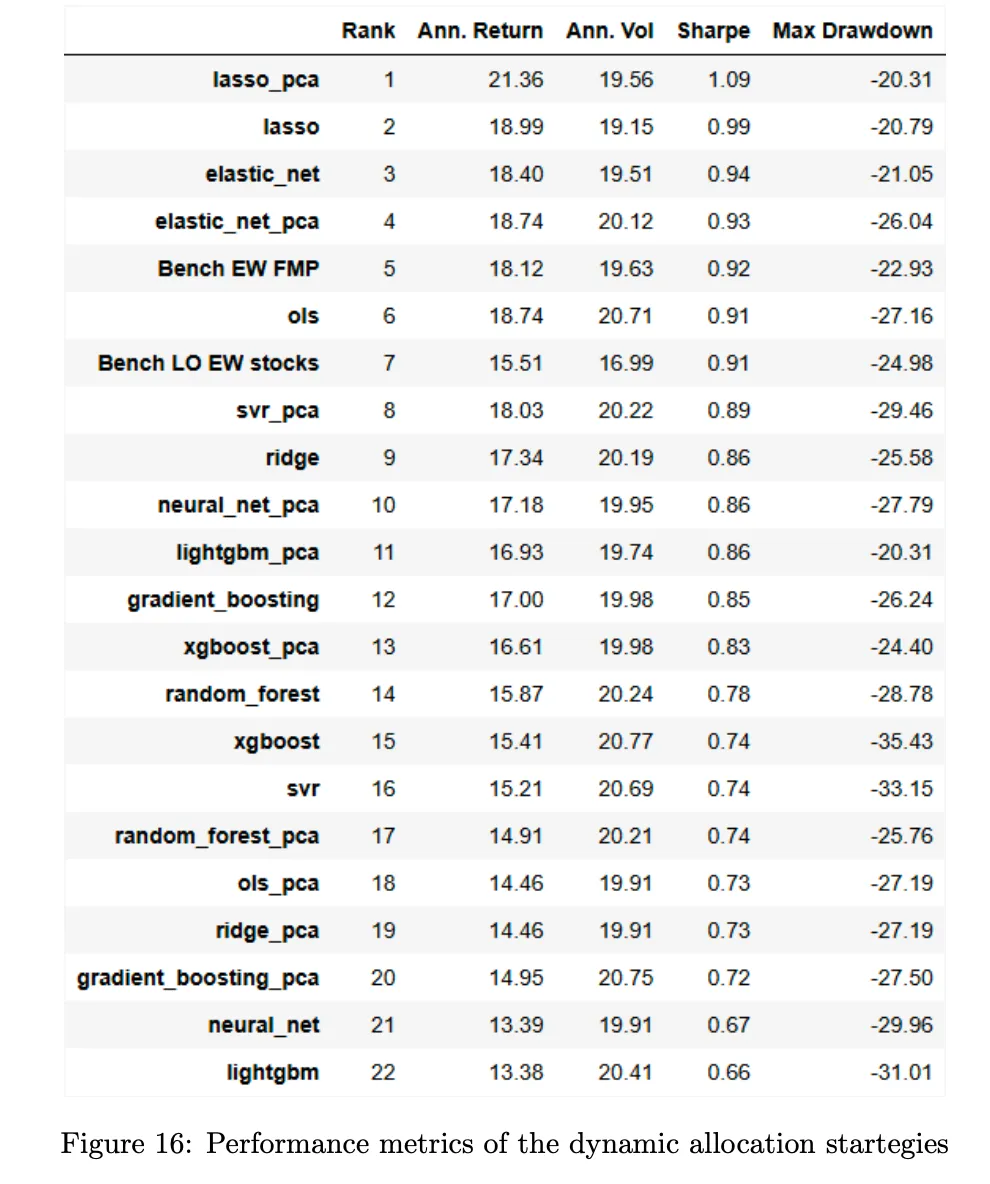
绩效:lasso_pca(PCA Lasso)、lasso和 elastic_net等策略在年化回报、夏普比率(Sharpe Ratio)和最大回撤控制上均表现优异。

对比:多个动态策略的表现优于静态基准(Bench LO EW stocks)和静态 FMP 策略。

结论:收益的提升不仅来自更高的回报,还来自对下行风险的有效控制(更好的择时)。

5. 结论

  • 研究证实了宏观经济信息可以通过 FMP 和预测模型有效地转化为投资策略。

  • 通胀敞口在资产间和时间上存在显著差异,验证了多空组合构建的合理性。

  • 非线性和树模型在样本外 RMSE 上表现优于线性基准。

  • 结合通胀预测的动态配置策略在风险调整后的回报上优于静态策略,证明了宏观 FMP 是连接宏观预测与投资组合管理的有效桥梁。

https://github.com/mateomolinaro1/dynamic-allocation-macro-fmp/tree/master

PDF和代码已更新,更多策略、资讯⬇️

欢迎加入:学术界的Alpha

最新文章

随机文章